Ile czasu na zgłoszenie szkody z OC – terminy i wyjątki
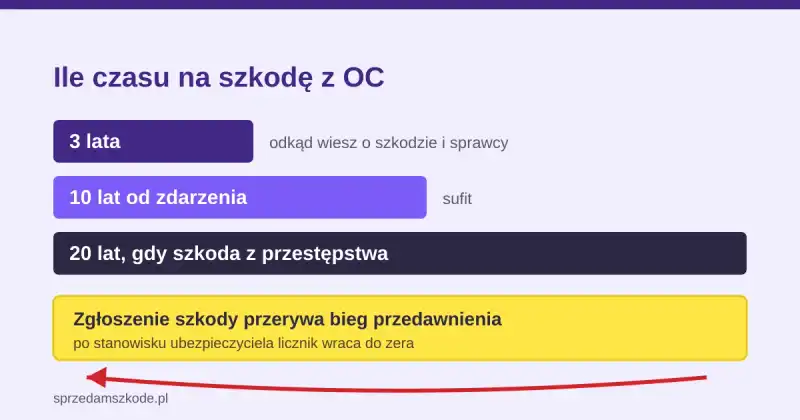
Samo zgłoszenie szkody z OC sprawcy nie ma terminu ustawowego — nie przepada po tygodniu ani po miesiącu. Ogranicza je dopiero przedawnienie roszczenia: co do zasady 3 lata od dnia, w którym dowiedziałeś się o szkodzie i o osobie zobowiązanej do jej naprawienia, nie dłużej jednak niż 10 lat od zdarzenia. Gdy szkoda wynikła z przestępstwa, termin wydłuża się do 20 lat od jego popełnienia. Jest też mechanizm, o którym mało kto wie: zgłoszenie szkody ubezpieczycielowi przerywa bieg przedawnienia, a po otrzymaniu pisemnego stanowiska termin biegnie od nowa.
Zgłoszenie nie ma terminu — roszczenie ma
Przy OC sprawcy granicą jest przedawnienie roszczenia o naprawienie szkody. Dopóki roszczenie się nie przedawniło, szkodę można zgłosić — także taką sprzed dwóch czy trzech lat. Ubezpieczyciel może wtedy mieć trudność z ustaleniem okoliczności i może to podnosić, ale nie ma podstawy, by odmówić wyłącznie z powodu upływu czasu.

Trzy lata, dziesięć lat, dwadzieścia lat — który termin jest Twój
| Sytuacja | Termin |
|---|---|
| Zwykła kolizja, znany sprawca | 3 lata od dnia, w którym dowiedziałeś się o szkodzie i o osobie zobowiązanej do jej naprawienia |
| Sufit dla szkody na mieniu | nie dłużej niż 10 lat od dnia zdarzenia wyrządzającego szkodę |
| Szkoda wynikła ze zbrodni lub występku | 20 lat od dnia popełnienia przestępstwa, niezależnie od tego, kiedy poszkodowany dowiedział się o szkodzie |
| Poszkodowany małoletni (szkoda na osobie) | termin nie może skończyć się wcześniej niż z upływem 2 lat od uzyskania pełnoletności |
Wariant „20 lat" ma znaczenie praktyczne częściej, niż się wydaje: dotyczy sytuacji, w których zdarzenie zakwalifikowano jako przestępstwo — na przykład wypadek drogowy z obrażeniami. Przy zwykłej stłuczce z mandatem pozostaje termin trzyletni.
Zgłoszenie szkody przerywa bieg przedawnienia
Dla osoby, która dostała zaniżoną wypłatę dwa lata temu i dopiero teraz o tym myśli, oznacza to często, że licznik nie jest tam, gdzie się wydaje. Jeżeli decyzja przyszła później niż zdarzenie, trzy lata mogą liczyć się dopiero od daty tej decyzji.
Praktyczny wniosek: zanim uznasz sprawę za przeterminowaną, odszukaj datę pisemnej decyzji ubezpieczyciela. To ona, a nie data kolizji, bywa punktem odniesienia.
AC rządzi się innymi zasadami
Skutek przekroczenia terminu z OWU też jest inny niż przy przedawnieniu: ubezpieczyciel może zmniejszyć świadczenie, jeżeli opóźnienie uniemożliwiło mu ustalenie okoliczności lub rozmiaru szkody. Dlatego przy AC zasada jest prosta — zgłaszaj od razu, a dopiero potem sprawdzaj szczegóły.
Jeśli masz obie możliwości (OC sprawcy i własne AC), warto przeliczyć, która droga daje więcej. Przy AC trzeba uwzględnić udział własny i wpływ na zniżki; przy OC sprawcy obowiązuje zasada pełnego naprawienia szkody, ale wypłata bywa zaniżana w kosztorysie — opisujemy to we wpisie o potrąceniach w kosztorysie ubezpieczyciela.
Stara szkoda, zaniżona wypłata — czy jest jeszcze o co walczyć
- Sprawdź datę decyzji. Od pisemnego stanowiska ubezpieczyciela termin biegnie na nowo (art. 819 § 4 k.c.).
- Sprawdź, czy nic nie podpisałeś. Ugoda albo oświadczenie o zrzeczeniu się dalszych roszczeń zamyka sprawę niezależnie od terminów — piszemy o tym przy kwocie bezspornej.
- Odszukaj kosztorys. Bez niego nie da się wykazać, o ile wypłata była zaniżona.
- Policz, ile zostało czasu. Im bliżej końca terminu, tym mniej sensu ma wielomiesięczna korespondencja z ubezpieczycielem.
Jeśli roszczenie wciąż żyje, masz dwie drogi: samodzielny spór albo sprzedaż roszczenia o różnicę. W drugim wariancie wyceniamy zaniżenie bezpłatnie i wypłacamy uzgodnioną kwotę po podpisaniu umowy cesji, a dalej rozliczamy się z ubezpieczycielem sami.
Czego ta strona nie rozstrzygnie
- Od kiedy dokładnie liczy się Twoje trzy lata. Punktem wyjścia jest dzień, w którym dowiedziałeś się o szkodzie i o osobie zobowiązanej — a to jest kwestia dowodowa, nie arytmetyczna.
- Czy zdarzenie było przestępstwem. Od tego zależy wybór między terminem 3-letnim a 20-letnim, a przesądza o tym kwalifikacja czynu, nie odczucie uczestników.
- Co dokładnie przerwało bieg terminu w Twojej sprawie. Liczą się daty na pismach, a nie rozmowy telefoniczne.
Ten wpis jest opracowaniem redakcyjnym, a nie poradą prawną. Jeśli termin jest na granicy, skonsultuj sprawę z prawnikiem albo złóż wniosek do Rzecznika Finansowego. My możemy bezpłatnie sprawdzić kosztorys i powiedzieć, czy różnica w ogóle istnieje — zadzwoń pod 780-158-159 albo prześlij dokumenty przez formularz.
Najczęstsze pytania
Samo zgłoszenie nie ma terminu ustawowego. Ogranicza je przedawnienie roszczenia: co do zasady 3 lata od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej do jej naprawienia, nie dłużej niż 10 lat od dnia zdarzenia. Szkodę sprzed roku czy dwóch można więc zgłosić normalnie.
Niekoniecznie. Po pierwsze, trzyletni termin liczy się od dnia dowiedzenia się o szkodzie i o sprawcy, a nie zawsze od dnia zdarzenia. Po drugie, zgłoszenie szkody ubezpieczycielowi przerywa bieg przedawnienia, a po otrzymaniu pisemnej decyzji termin biegnie na nowo (art. 819 § 4 k.c.). Po trzecie, przy szkodzie wynikłej z przestępstwa termin wynosi 20 lat.
Gdy szkoda wynikła ze zbrodni lub występku. Termin liczy się wtedy od dnia popełnienia przestępstwa, niezależnie od tego, kiedy poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej. W praktyce dotyczy to przede wszystkim wypadków drogowych z obrażeniami, a nie zwykłych kolizji zakończonych mandatem.
Tak. Zgodnie z art. 819 § 4 Kodeksu cywilnego bieg przedawnienia roszczenia do ubezpieczyciela przerywa zgłoszenie mu roszczenia albo zgłoszenie zdarzenia objętego ubezpieczeniem. Po przerwaniu termin rozpoczyna się na nowo od dnia, w którym poszkodowany otrzymał na piśmie oświadczenie ubezpieczyciela o przyznaniu lub odmowie świadczenia.
Nie. Przy autocasco obowiązki zgłoszeniowe wynikają z umowy i OWU — zwykle są to terminy kilkudniowe, a przy kradzieży dodatkowo obowiązek zawiadomienia policji. Przekroczenie terminu z OWU może prowadzić do zmniejszenia świadczenia, jeżeli uniemożliwiło ubezpieczycielowi ustalenie okoliczności lub rozmiaru szkody.
Zwykle tak, o ile roszczenie się nie przedawniło i nie została podpisana ugoda ani oświadczenie o zrzeczeniu się dalszych roszczeń. Zacznij od odszukania daty pisemnej decyzji ubezpieczyciela — to od niej często liczy się termin — oraz samego kosztorysu, bez którego nie da się wykazać wysokości zaniżenia.
Chcesz sprawdzić, ile Ci się należy? Wycena jest bezpłatna i niezobowiązująca.
Źródła
- Kodeks cywilny – art. 442¹ (przedawnienie roszczeń z czynów niedozwolonych) i art. 819 (przedawnienie roszczeń z umowy ubezpieczenia)Dz.U. 1964 nr 16 poz. 93, tekst ujednolicony w ISAP
- Ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli KomunikacyjnychDz.U. 2003 nr 124 poz. 1152
- Rzecznik Finansowy – „Terminy likwidacji szkód” (opracowanie edukacyjne)omawia terminy po stronie ubezpieczyciela
- Rekomendacje KNF dotyczące likwidacji szkód z ubezpieczeń komunikacyjnychDz. Urz. KNF z 2022 r. poz. 14
Redakcja SprzedamSzkode.pl
Zespół SprzedamSzkode.pl. Codziennie czytamy kosztorysy i decyzje ubezpieczycieli, bo na ich podstawie wyceniamy odkup szkód z OC i AC. Opisujemy to, co widzimy w dokumentach i co wynika z przepisów — nie jest to porada prawna ani opinia rzeczoznawcy.
Pytania do tego tekstu: 780 158 159