Kwota bezsporna – co to jest i czy ją przyjmować
Kwota bezsporna to ta część odszkodowania, której ubezpieczyciel już nie kwestionuje — musi ją wypłacić w ciągu 30 dni od zgłoszenia szkody, nawet jeśli całej sprawy jeszcze nie wyjaśnił. Przyjęcie tych pieniędzy NIE zamyka drogi do reszty: nadal możesz dochodzić różnicy. Zamykasz sobie drogę dopiero wtedy, gdy podpiszesz ugodę albo oświadczenie o zrzeczeniu się dalszych roszczeń. Poniżej tłumaczymy, skąd bierze się ten podział, jak rozpoznać go w decyzji i co zrobić, gdy „bezsporne" okazuje się po prostu zaniżone.
Co to jest kwota bezsporna?
Mechanizm bierze się z terminów ustawowych. Ubezpieczyciel ma co do zasady 30 dni od zgłoszenia szkody na wypłatę odszkodowania. Jeśli w tym czasie nie da się wyjaśnić wszystkich okoliczności — na przykład trwa spór o przebieg zdarzenia albo czeka się na dokumenty — nie może po prostu wstrzymać pieniędzy. Musi wypłacić to, co bezsporne, a resztę rozliczyć w ciągu 14 dni od wyjaśnienia sprawy.
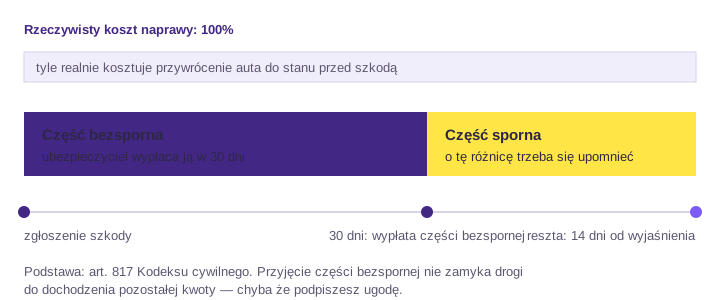
Czy przyjęcie kwoty bezspornej zamyka sprawę?
Są jednak trzy sytuacje, w których naprawdę tracisz prawo do reszty:
- Podpisujesz ugodę — dokument zwykle zawiera zdanie o zaspokojeniu wszystkich roszczeń z danej szkody. To zdanie jest ważniejsze niż kwota.
- Składasz oświadczenie o zrzeczeniu się dalszych roszczeń — bywa wpleciony w formularz „akceptacji wyliczenia" albo w dokument przesłany do podpisu elektronicznego.
- Upływa termin przedawnienia — przy szkodach komunikacyjnych są to co do zasady 3 lata.
Dlatego zasada praktyczna jest prosta: pieniądze przyjmij, dokumentów nie podpisuj w pośpiechu. Zanim cokolwiek podpiszesz, przeczytaj, czy nie ma tam słowa „ugoda", „zrzekam się" albo „wyczerpuje wszelkie roszczenia".
Jak rozpoznać kwotę bezsporną w decyzji ubezpieczyciela?
| Co widzisz w piśmie | Co to znaczy |
|---|---|
| „wypłata bezspornej części odszkodowania" | sprawa trwa dalej, to nie jest kwota końcowa |
| „decyzja kończąca postępowanie likwidacyjne" | ubezpieczyciel uważa sprawę za zamkniętą — czas na reklamację |
| „proponujemy zawarcie ugody na kwotę…" | podpis zamyka drogę do dalszych roszczeń |
| „zaliczka na poczet odszkodowania" | część należności, rozliczana przy wypłacie końcowej |
Gdy część bezsporna jest po prostu zaniżona
Masz wtedy dwie drogi. Pierwsza: odwołanie od decyzji ubezpieczyciela, a gdy nie przyniesie skutku — wniosek do Rzecznika Finansowego albo sąd. Druga: nie prowadzić sporu samemu i skorzystać z dopłaty do odszkodowania OC lub AC, albo sprzedać całe roszczenie w ramach odkupu szkody. W obu wariantach wyceniamy sprawę bezpłatnie na podstawie kosztorysu i zdjęć.
Kwota bezsporna a zaliczka i ugoda — trzy różne rzeczy
- Kwota bezsporna — obowiązek ubezpieczyciela wynikający z terminu. Nie wymaga Twojej zgody i niczego nie zamyka.
- Zaliczka — wypłata „na poczet" przyszłego odszkodowania, rozliczana przy decyzji końcowej.
- Ugoda — umowa. Zamyka sprawę i to właśnie przy niej najłatwiej stracić różnicę, bo kwota bywa niższa niż realna szkoda.
Jeżeli dostajesz do podpisu dokument nazwany „porozumieniem" albo „akceptacją wyliczenia", traktuj go jak ugodę i przeczytaj do końca.
Podsumowanie
- Kwota bezsporna to część odszkodowania, której ubezpieczyciel nie kwestionuje — wypłaca ją w ciągu 30 dni od zgłoszenia szkody.
- Jej przyjęcie nie zamyka drogi do reszty pieniędzy. Zamyka ją dopiero ugoda, zrzeczenie się roszczeń albo przedawnienie.
- Resztę ubezpieczyciel ma rozliczyć w 14 dni od wyjaśnienia okoliczności.
- Jeśli „bezsporne" wygląda na zaniżone — sprawdź kosztorys: stawkę za roboczogodzinę, zamienniki i potrącenia.
- Bezpłatnie policzymy, ile brakuje. Zadzwoń pod 780-158-159 albo prześlij kosztorys przez formularz.
Najczęstsze pytania
To część odszkodowania, co do której ubezpieczyciel nie ma wątpliwości ani co do swojej odpowiedzialności, ani co do powstania szkody. Wypłaca ją w ciągu 30 dni od zgłoszenia, nawet jeśli całego postępowania jeszcze nie zakończył, a pozostałą część rozlicza w ciągu 14 dni od wyjaśnienia okoliczności.
Nie. Samo przyjęcie przelewu niczego nie zamyka — to pieniądze, które i tak Ci się należą. Utrata prawa do różnicy następuje dopiero wtedy, gdy podpiszesz ugodę lub oświadczenie o zrzeczeniu się dalszych roszczeń albo gdy roszczenie się przedawni (przy szkodach komunikacyjnych co do zasady po 3 latach).
Kwota bezsporna to ustawowy obowiązek ubezpieczyciela wynikający z terminu wypłaty i nie wymaga Twojej zgody. Zaliczka to wypłata na poczet przyszłego odszkodowania, rozliczana przy decyzji końcowej. Ugoda to umowa, która zamyka sprawę — i właśnie przy niej najłatwiej stracić różnicę między wypłatą a realnym kosztem naprawy.
Co do zasady 30 dni od zgłoszenia szkody. Jeżeli w tym terminie nie da się wyjaśnić wszystkich okoliczności, ubezpieczyciel i tak musi wypłacić część bezsporną, a pozostałą kwotę rozliczyć w ciągu 14 dni od dnia, w którym wyjaśnienie tych okoliczności było możliwe.
Sprawdź, na czym obniżono kosztorys: stawka za roboczogodzinę, zamienniki zamiast części oryginalnych, potrącenia za zużycie i skrócone normy czasowe. Następnie złóż odwołanie, a jeśli nie chcesz prowadzić sporu samodzielnie — skorzystaj z dopłaty do odszkodowania albo sprzedaj roszczenie. Wycena różnicy jest u nas bezpłatna.
Chcesz sprawdzić, ile Ci się należy? Wycena jest bezpłatna i niezobowiązująca.
Źródła
- Kodeks cywilny – art. 817 (termin spełnienia świadczenia i wypłata części bezspornej)Dz.U. 1964 nr 16 poz. 93, tekst ujednolicony w ISAP
- Rzecznik Finansowy – „Terminy likwidacji szkód” (opracowanie edukacyjne)omawia 30-dniowy termin i obowiązek wypłaty części bezspornej
- Rekomendacje KNF dotyczące likwidacji szkód z ubezpieczeń komunikacyjnychDz. Urz. KNF z 2022 r. poz. 14
- Ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli KomunikacyjnychDz.U. 2003 nr 124 poz. 1152
Redakcja SprzedamSzkode.pl
Zespół SprzedamSzkode.pl. Codziennie czytamy kosztorysy i decyzje ubezpieczycieli, bo na ich podstawie wyceniamy odkup szkód z OC i AC. Opisujemy to, co widzimy w dokumentach i co wynika z przepisów — nie jest to porada prawna ani opinia rzeczoznawcy.
Pytania do tego tekstu: 780 158 159