Potrącenia w kosztorysie ubezpieczyciela – jak je wyłapać
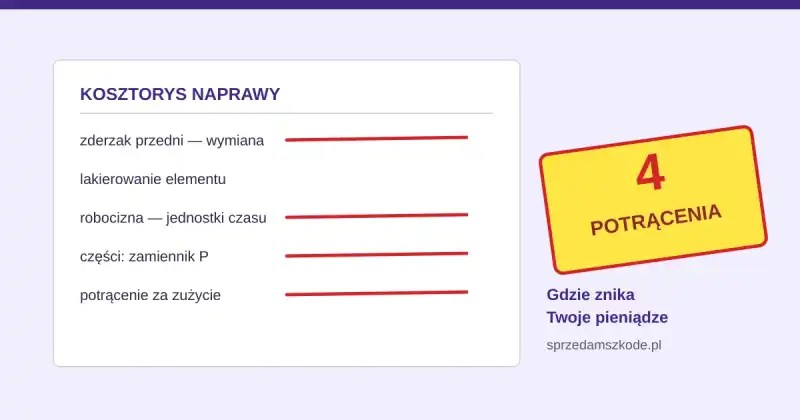
Kosztorys ubezpieczyciela prawie nigdy nie jest obniżany „w całości". Obniżka siedzi w czterech konkretnych miejscach pojedynczych pozycji: w symbolu jakości części, w procencie potrąconym „za zużycie", w stawce za roboczogodzinę i w liczbie jednostek czasu naprawy. Dwa z tych zabiegów mają jasne granice wyznaczone przez orzecznictwo — potrącenie amortyzacyjne jest dopuszczalne tylko wtedy, gdy naprawa podniosłaby wartość pojazdu, i to ubezpieczyciel musi to wykazać, a tańsze zamienniki nie mogą być narzucane automatycznie. Poniżej pokazujemy, jak rozpoznać każdy z czterech zabiegów we własnym dokumencie.
Cztery miejsca, w których kosztorys traci na wartości

| Gdzie szukać w kosztorysie | Jak wygląda zabieg |
|---|---|
| Kolumna z symbolem części | zamiast O (oryginał) pojawia się P lub Z — część o innej jakości i niższej cenie |
| Procent przy cenie części | potrącenie „za zużycie eksploatacyjne" albo „amortyzacyjne" — odjęty udział procentowy |
| Stawka za roboczogodzinę | jedna liczba u góry kosztorysu, często niższa niż ceny warsztatów w Twojej okolicy |
| Jednostki czasu przy operacjach | skrócone normy czasowe albo naprawa elementu tam, gdzie konieczna jest wymiana |
Osobną kategorią jest pomijanie pozycji: element uszkodzony, ale nieujęty w kosztorysie, bo nie było go widać na zdjęciach. To najczęstszy powód różnicy, gdy warsztat po rozebraniu auta znajduje więcej uszkodzeń niż likwidator na parkingu.
Potrącenie amortyzacyjne — co mówi Sąd Najwyższy
W uchwale z 12 kwietnia 2012 r. (sygn. III CZP 80/11) wskazano, że zakład ubezpieczeń może uwzględnić amortyzację części zamontowanych podczas naprawy tylko wtedy, gdy naprawa doprowadziła do wzrostu wartości pojazdu — i wyłącznie w zakresie tego wzrostu. Co równie ważne, to ubezpieczyciel musi wykazać, że taki wzrost w ogóle nastąpił. Samo powołanie się na wiek auta i przebieg nie jest dowodem.
Praktyczny wniosek dla poszkodowanego: jeżeli w kosztorysie widzisz procentowe potrącenie od ceny części, a w decyzji nie ma żadnego wyliczenia wzrostu wartości pojazdu, masz konkretny zarzut do reklamacji — nie „kwota jest za niska", tylko „potrącenie zastosowano bez wykazania przesłanki z uchwały III CZP 80/11".
Oryginał, Q, P czy zamiennik — co oznaczają symbole
- O — część oryginalna z logo producenta pojazdu, z jego sieci dystrybucji.
- Q — część wyprodukowana przez tego samego dostawcę co część oryginalna, tej samej jakości, ale bez logo producenta auta.
- P — część o porównywalnej jakości, z certyfikatem producenta części.
- Z (bywa też PJ, PT) — zamiennik o jakości nieudokumentowanej, zwykle najtańszy.
W postanowieniu składu siedmiu sędziów z 20 czerwca 2012 r. (sygn. III CZP 85/11) Sąd Najwyższy odmówił podjęcia uchwały rozstrzygającej spór „oryginały czy zamienniki" w sposób automatyczny. Wskazał natomiast, że wysokość celowych i ekonomicznie uzasadnionych wydatków na przywrócenie stanu poprzedniego ustala się indywidualnie w każdej sprawie, a przy wyborze części znaczenie mają między innymi wiek pojazdu i stopień jego wyeksploatowania. Innymi słowy: ubezpieczyciel nie może z góry przyjąć najtańszego zamiennika, ale też poszkodowany nie ma automatycznego prawa do oryginału w każdej sytuacji.
Dlatego przy sporze o części liczy się konkret: czy auto było dotąd serwisowane na oryginałach, czy element jest związany z bezpieczeństwem, czy zamiennik w ogóle jest dostępny w deklarowanej jakości. Zasady klasyfikacji i wyceny części zamiennych opisuje opracowanie Rzecznika Finansowego podane w źródłach.
Stawka za roboczogodzinę i normy czasowe
Punktem odniesienia są realne ceny usług w warsztatach dostępnych dla poszkodowanego. Dowód jest prosty do zdobycia i nie wymaga rzeczoznawcy: dwie pisemne wyceny z warsztatów w Twojej okolicy, najlepiej jedna z serwisu autoryzowanego i jedna z niezależnego. Jeśli obie są wyższe od stawki z kosztorysu, masz materiał do reklamacji.
Drugi element to normy czasowe — liczba jednostek przypisana każdej operacji. Tu najczęstsze zabiegi to zamiana wymiany elementu na jego naprawę oraz skrócenie czasu lakierowania. Warsztat, który faktycznie naprawia auto, bez trudu wskaże, ile godzin zajmuje dana operacja.
Jak sprawdzić własny kosztorys — sześć pozycji po kolei
- 1. Stawka za roboczogodzinę. Znajdź ją na pierwszej stronie i porównaj z dwiema wycenami z warsztatów w okolicy.
- 2. Symbole części. Przejrzyj kolumnę jakości — policz, ile pozycji ma O, a ile P lub Z.
- 3. Procenty przy częściach. Każde potrącenie „za zużycie" zapisz osobno; sprawdź, czy decyzja w ogóle je uzasadnia.
- 4. Lista elementów. Porównaj ją ze zdjęciami szkody i z opinią warsztatu — szukaj elementów pominiętych.
- 5. Operacje. Sprawdź, gdzie wpisano naprawę zamiast wymiany i czy warsztat się z tym zgadza.
- 6. VAT. Przy rozliczeniu kosztorysowym sprawdź, czy kwota jest brutto czy netto i czy to zgodne z Twoją sytuacją podatkową.
Wynikiem tej listy nie jest „czuję, że za mało", tylko lista konkretnych pozycji z uzasadnieniem. Taką listę da się wpisać do odwołania od decyzji ubezpieczyciela.
Czego tą drogą nie wywalczysz
- Szkoda całkowita. Gdy ubezpieczyciel uzna szkodę za całkowitą, spór przenosi się z kosztorysu naprawy na wartość pojazdu przed szkodą i wartość pozostałości. To inny rodzaj sprawy.
- Ubytek wartości handlowej. To osobne roszczenie, nie korekta kosztorysu — dotyczy głównie aut stosunkowo nowych.
- Rozliczenie z AC. Przy AC zakres wypłaty wyznacza umowa i OWU, a nie zasada pełnego naprawienia szkody; część potrąceń może być tam zapisana wprost w polisie. Piszemy o tym w osobnym wpisie o zaniżonym odszkodowaniu z AC.
- Sam fakt, że naprawiłeś auto taniej. Naprawa we własnym zakresie nie przesądza o wysokości odszkodowania, ale też nie jest argumentem przeciw Tobie — kosztorys ocenia się według celowych i uzasadnionych kosztów przywrócenia stanu poprzedniego.
Masz już listę potrąceń — co dalej
Pierwsza to spór prowadzony samodzielnie — reklamacja do ubezpieczyciela, potem wniosek do Rzecznika Finansowego, w ostateczności sąd. Trwa miesiącami i wymaga pilnowania terminów, ale cała kwota różnicy zostaje u Ciebie.
Druga to przekazanie roszczenia o różnicę nam. Bezpłatnie wyliczamy zaniżenie na podstawie kosztorysu i zdjęć, podajemy konkretną kwotę, a po podpisaniu umowy cesji wypłacamy ją bez czekania na ubezpieczyciela. Dalszy spór prowadzimy już na własny koszt i własne ryzyko. Na czym dokładnie polega przeniesienie roszczenia, tłumaczymy we wpisie o cesji wierzytelności odszkodowawczej.
Prześlij kosztorys przez formularz albo zadzwoń pod 780-158-159. Jeśli uznamy, że kosztorys jest policzony uczciwie, powiemy to wprost — zamiast robić Ci nadzieję na dopłatę, której nie ma.
Najczęstsze pytania
Tylko w ograniczonym zakresie. Zgodnie z uchwałą Sądu Najwyższego z 12 kwietnia 2012 r. (III CZP 80/11) amortyzację można uwzględnić wyłącznie wtedy, gdy naprawa doprowadziła do wzrostu wartości pojazdu, i tylko w zakresie tego wzrostu. Ciężar wykazania takiego wzrostu spoczywa na ubezpieczycielu — samo powołanie się na wiek i przebieg auta nie wystarcza.
Nie w sposób automatyczny. W postanowieniu składu siedmiu sędziów z 20 czerwca 2012 r. (III CZP 85/11) Sąd Najwyższy wskazał, że wysokość celowych i ekonomicznie uzasadnionych wydatków ustala się indywidualnie w każdej sprawie, a przy wyborze części znaczenie mają między innymi wiek pojazdu i stopień jego wyeksploatowania. Nie oznacza to jednak automatycznego prawa do części oryginalnej w każdej sytuacji.
O to część oryginalna z logo producenta pojazdu. Q to część od tego samego dostawcy co oryginał, tej samej jakości, ale bez logo producenta auta. P to część o porównywalnej jakości z certyfikatem producenta części. Z (czasem PJ lub PT) to zamiennik o jakości nieudokumentowanej. Każdy symbol oznacza inną cenę wpisaną do wyliczenia.
Najprościej dwiema pisemnymi wycenami z warsztatów dostępnych w Twojej okolicy — najlepiej jedną z serwisu autoryzowanego i jedną z niezależnego. Jeżeli obie są wyższe od stawki przyjętej w kosztorysie, masz gotowy materiał do reklamacji. Rzeczoznawca nie jest na tym etapie konieczny.
Tak. Kosztorys jest dokumentem z akt szkody i można zażądać jego wydania wraz z pozostałą dokumentacją. Bez rozpisanych pozycji — stawki, symboli części, procentów i jednostek czasu — nie da się wskazać, co zostało obniżone, a reklamacja sprowadza się do stwierdzenia, że kwota jest za niska.
Nie. Przy AC zakres wypłaty wyznacza umowa i OWU, a nie zasada pełnego naprawienia szkody. Potrącenia takie jak udział własny, amortyzacja części czy rozliczenie na zamiennikach mogą być tam zapisane wprost w polisie, więc pierwszym krokiem jest porównanie decyzji z treścią OWU, a nie z orzecznictwem dotyczącym OC.
Chcesz sprawdzić, ile Ci się należy? Wycena jest bezpłatna i niezobowiązująca.
Źródła
- Uchwała Sądu Najwyższego z 12 kwietnia 2012 r., sygn. III CZP 80/11 (potrącenia amortyzacyjne)pełna treść w Systemie Analizy Orzeczeń Sądowych
- Postanowienie składu siedmiu sędziów Sądu Najwyższego z 20 czerwca 2012 r., sygn. III CZP 85/11 (części oryginalne a zamienniki)plik PDF na stronie Sądu Najwyższego
- Rzecznik Finansowy – „Zasady określania cen i jakości części zamiennych” (opracowanie edukacyjne)omawia symbole jakości części i zasady ich wyceny
- Rekomendacje KNF dotyczące likwidacji szkód z ubezpieczeń komunikacyjnychDz. Urz. KNF z 2022 r. poz. 14
- Kodeks cywilny – zasada naprawienia szkody (art. 361 i 363)Dz.U. 1964 nr 16 poz. 93, tekst ujednolicony w ISAP
Redakcja SprzedamSzkode.pl
Zespół SprzedamSzkode.pl. Codziennie czytamy kosztorysy i decyzje ubezpieczycieli, bo na ich podstawie wyceniamy odkup szkód z OC i AC. Opisujemy to, co widzimy w dokumentach i co wynika z przepisów — nie jest to porada prawna ani opinia rzeczoznawcy.
Pytania do tego tekstu: 780 158 159