Odsetki od kredytowanej prowizji – podstawa SKD
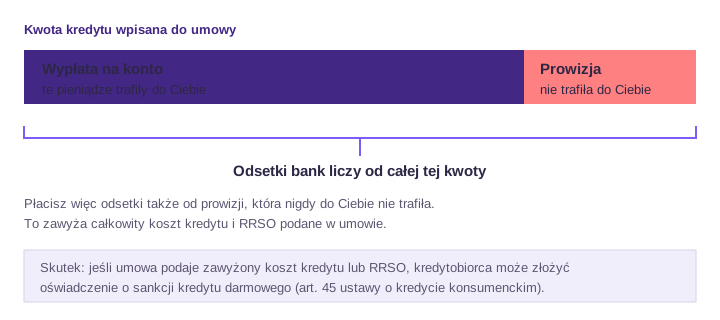
Naliczanie odsetek od kredytowanej prowizji to najczęstszy zarzut w sprawach o sankcję kredytu darmowego. Mechanizm: bank dolicza prowizję do kwoty kredytu, a potem liczy oprocentowanie również od niej — mimo że tych pieniędzy nigdy nie wypłacił kredytobiorcy. Skutkiem jest zawyżony całkowity koszt kredytu i zawyżone RRSO w umowie, a to właśnie błąd w tych danych otwiera drogę do sankcji z art. 45 ustawy o kredycie konsumenckim. Pokazujemy, jak rozpoznać ten zapis we własnej umowie.
Na czym polega naliczanie odsetek od prowizji
Problem zaczyna się przy oprocentowaniu. Jeżeli bank nalicza odsetki od pełnych 55 000 zł, to pobiera je także od kwoty, której fizycznie Ci nie wypłacił. Płacisz więc odsetki od własnego kosztu — i to przez cały okres kredytowania.
Dlaczego to prowadzi do sankcji kredytu darmowego
Gdy odsetki liczone są także od kredytowanej prowizji, te wartości przestają się zgadzać: całkowita kwota kredytu jest zawyżona o prowizję, a RRSO wyliczone na takiej podstawie nie odpowiada rzeczywistości. Jeżeli sąd uzna, że doszło do naruszenia przepisów wskazanych w art. 45 ustawy, kredytobiorca może złożyć oświadczenie i zwrócić bankowi wyłącznie pożyczony kapitał — bez odsetek i bez prowizji.
Mechanizm został wzmocniony orzecznictwem Trybunału Sprawiedliwości Unii Europejskiej — szerzej piszemy o tym we wpisie o wyroku TSUE a sankcji kredytu darmowego.
Jak sprawdzić to we własnej umowie — pięć kroków
- Krok 1. Znajdź „całkowitą kwotę kredytu" i porównaj ją z kwotą, która faktycznie wpłynęła na Twoje konto.
- Krok 2. Sprawdź, czy w umowie jest prowizja i czy została doliczona do kwoty kredytu (często opisana jako „kredytowana" albo „finansowana ze środków kredytu").
- Krok 3. Zobacz, od jakiej podstawy liczone jest oprocentowanie — od kwoty wypłaconej czy od kwoty powiększonej o prowizję.
- Krok 4. Sprawdź, czy tak samo potraktowano kredytowaną składkę ubezpieczeniową, jeśli umowa ją zawiera.
- Krok 5. Spisz RRSO i całkowity koszt kredytu z umowy — to te wartości będą porównywane z prawidłowym wyliczeniem.
Szacunkową kwotę do odzyskania policzysz w kalkulatorze sankcji kredytu darmowego.
Kredytowana prowizja a kredytowane ubezpieczenie
Z punktu widzenia sankcji kredytu darmowego skutek jest ten sam — liczy się to, czy dane obowiązkowe w umowie zostały podane prawidłowo. Które banki i jakie typy naruszeń pojawiają się najczęściej, zebraliśmy we wpisie sankcja kredytu darmowego – jakie banki.
Co dalej, jeśli widzisz ten zapis u siebie
Sprawy prowadzi nasz partner, kancelaria specjalizująca się w sankcji kredytu darmowego. Analiza umowy jest bezpłatna, bez opłat na start, a wynagrodzenie jest płatne wyłącznie za sukces. Szczegóły: sankcja kredytu darmowego. Sprawdź też terminy i przedawnienie SKD, żeby nie spóźnić się z oświadczeniem.
Podsumowanie
- Kredytowana prowizja to prowizja doliczona do kwoty kredytu — nie dostajesz jej do ręki, ale widnieje w umowie jako część kredytu.
- Naliczanie odsetek również od tej kwoty oznacza, że płacisz odsetki od własnego kosztu.
- Skutkiem jest zawyżony całkowity koszt kredytu i RRSO, a błąd w tych danych otwiera drogę do sankcji kredytu darmowego.
- Tak samo traktowana jest kredytowana składka ubezpieczeniowa.
- Oświadczenie o sankcji składa się w ciągu roku od wykonania umowy — po tym terminie uprawnienie wygasa.
- Bezpłatnie sprawdzimy Twoją umowę: 780-158-159 lub biuro@sprzedamszkode.pl.
Najczęstsze pytania
To prowizja, której nie płacisz z własnych środków — bank dolicza ją do kwoty kredytu i wypłaca sobie z niego. Na konto dostajesz kwotę pomniejszoną o prowizję, ale w umowie jako całkowita kwota kredytu widnieje suma obejmująca również tę prowizję.
Ponieważ bank pobiera oprocentowanie od pieniędzy, których nie wypłacił kredytobiorcy. W efekcie całkowita kwota kredytu, całkowity koszt kredytu i RRSO podane w umowie nie odpowiadają rzeczywistości, a błąd w tych danych obowiązkowych jest podstawą sankcji kredytu darmowego z art. 45 ustawy o kredycie konsumenckim.
Po skutecznym złożeniu oświadczenia kredytobiorca zwraca bankowi wyłącznie pożyczony kapitał — bez odsetek, bez prowizji i bez pozostałych kosztów kredytu. Zapłacone już odsetki i prowizja podlegają zwrotowi.
Tak. Kredytowana składka ubezpieczeniowa jest traktowana analogicznie: jeśli bank doliczył ją do kwoty kredytu i naliczał od niej odsetki, mamy do czynienia z tym samym mechanizmem zawyżania kosztu kredytu i RRSO.
Porównaj całkowitą kwotę kredytu z umowy z kwotą, która faktycznie wpłynęła na Twoje konto. Jeśli umowa podaje wartość wyższą o prowizję lub składkę ubezpieczeniową, a oprocentowanie liczone jest od tej wyższej kwoty — to właśnie ten mechanizm. Analiza umowy jest u nas bezpłatna.
Uprawnienie wygasa po roku od dnia wykonania umowy kredytu. Dlatego przy umowach już spłaconych liczy się każdy miesiąc — warto sprawdzić datę zakończenia umowy, zanim termin upłynie.
Chcesz sprawdzić, ile Ci się należy? Wycena jest bezpłatna i niezobowiązująca.
Źródła
- Ustawa o kredycie konsumenckim – art. 45 (sankcja kredytu darmowego) oraz art. 30 (dane obowiązkowe umowy)Dz.U. 2011 nr 126 poz. 715, tekst ujednolicony w ISAP
- Kodeks cywilny (zasady ogólne zobowiązań i przedawnienia)Dz.U. 1964 nr 16 poz. 93
- Rzecznik Finansowy – wnioski o interwencję i postępowanie polubowne w sporach z bankami
Redakcja SprzedamSzkode.pl
Zespół SprzedamSzkode.pl. Codziennie czytamy kosztorysy i decyzje ubezpieczycieli, bo na ich podstawie wyceniamy odkup szkód z OC i AC. Opisujemy to, co widzimy w dokumentach i co wynika z przepisów — nie jest to porada prawna ani opinia rzeczoznawcy.
Pytania do tego tekstu: 780 158 159